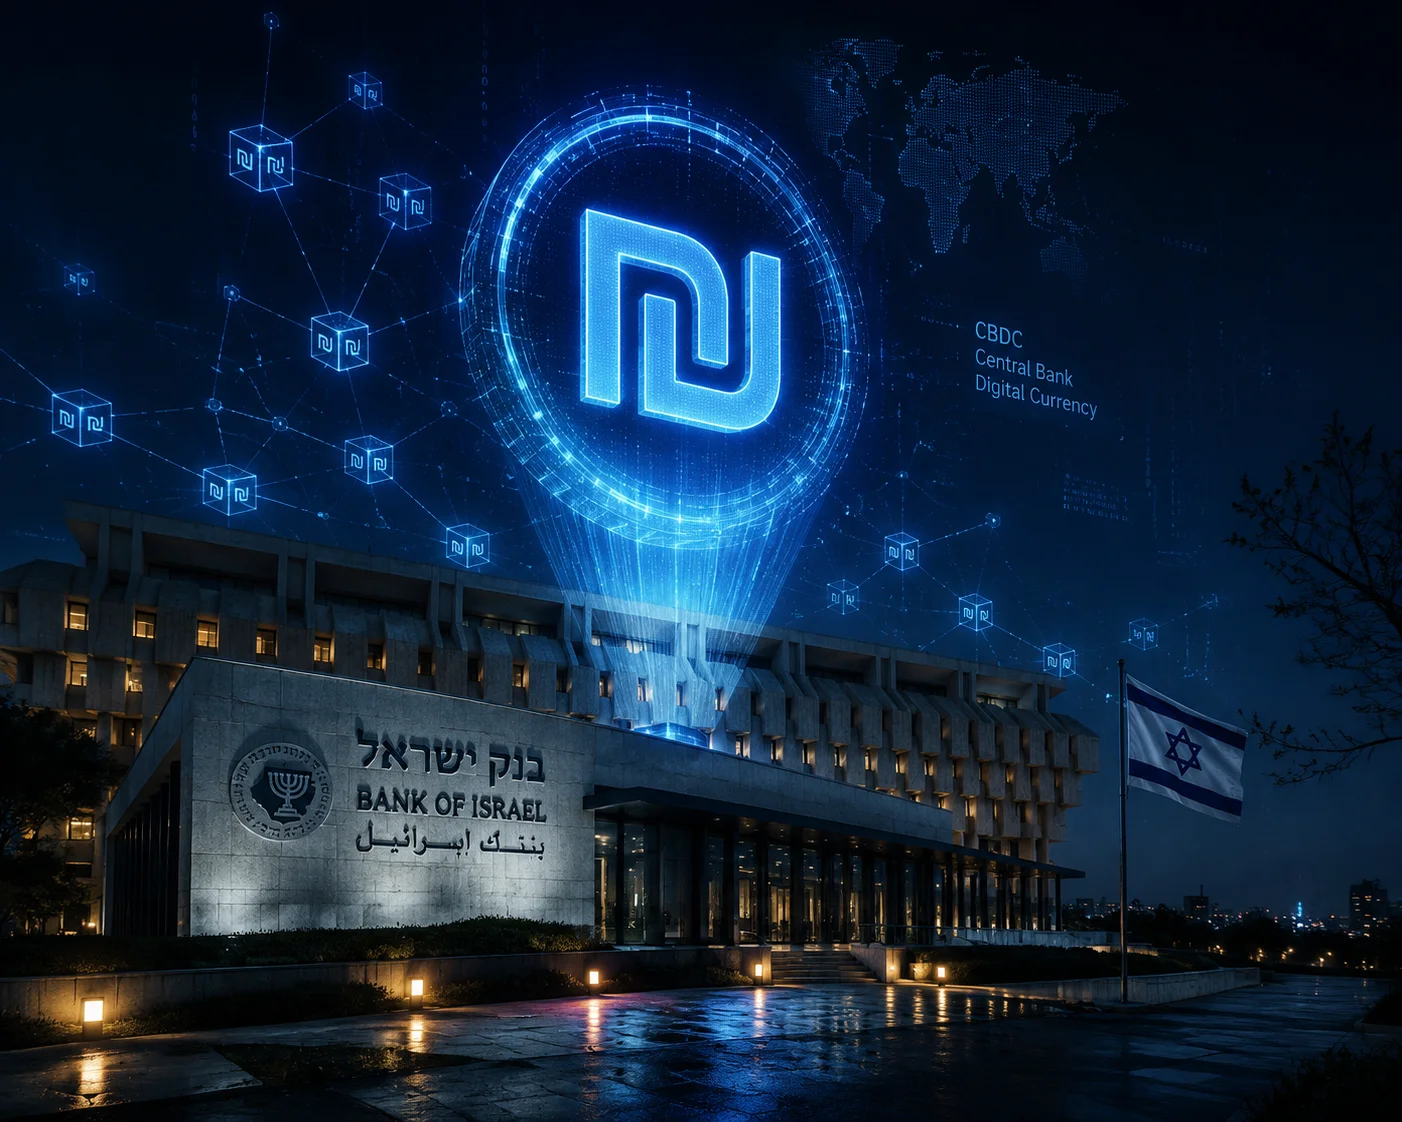
בנק ישראל פרסם מפת דרכים מעודכנת להשקת השקל הדיגיטלי, מטבע דיגיטלי של בנק מרכזי (CBDC), עם יעד להפעלה ראשונית במהלך 2026. במקביל, נגיד הבנק הזהיר כי מטבעות יציבים פרטיים מהווים סיכון מערכתי למערכת הפיננסית, מה שמחזק את הדחיפות בפיתוח חלופה ממלכתית.
מה זה שקל דיגיטלי?
השקל הדיגיטלי הוא מטבע דיגיטלי שיונפק ויגובה ישירות על ידי בנק ישראל, בדומה לשטרות ומטבעות פיזיים אך בצורה דיגיטלית. בניגוד לכסף בחשבון בנק, שהוא למעשה התחייבות של בנק מסחרי, השקל הדיגיטלי יהיה התחייבות ישירה של בנק ישראל, מה שהופך אותו לבטוח ביותר.
חשוב להבחין בין שקל דיגיטלי לבין קריפטו. ביטקוין הוא מבוזר וללא גיבוי ממשלתי. מטבע יציב כמו BILS מגובה בשקלים אך מונפק על ידי חברה פרטית. השקל הדיגיטלי, לעומתם, הוא כסף של המדינה בכל מובן, שמקבל לבוש טכנולוגי חדש.
מפת הדרכים ל-2026
על פי התוכנית המעודכנת של בנק ישראל, השלבים הבאים כוללים השלמת עיצוב ארכיטקטורת המערכת, ביצוע פיילוטים מוגבלים עם מוסדות פיננסיים, פיתוח מסגרת רגולטורית מותאמת, ופתיחת גישה מדורגת לציבור הרחב. הבנק מדגיש כי ההשקה תהיה הדרגתית, עם דגש על יציבות ואבטחה.
הבנק בוחן מספר מודלים טכנולוגיים, כולל שימוש בטכנולוגיית בלוקצ'יין מורשית (permissioned) ומודל דו-שכבתי שבו בנק ישראל מנפיק את המטבע והבנקים המסחריים מפיצים אותו לציבור. גישה זו שומרת על תפקידם של הבנקים המסחריים תוך מינוף היתרונות הטכנולוגיים.
יתרונות פוטנציאליים לציבור
- תשלומים מיידיים 24/7, כולל סופי שבוע וחגים
- הפחתה דרסטית בעלויות העברות כספים
- הכלה פיננסית של אוכלוסיות שאינן מקושרות למערכת הבנקאית
- תשלומים חוצי גבולות מהירים וזולים
- כלי חדש למדיניות מוניטרית יעילה יותר
חששות פרטיות
אחד הנושאים הרגישים ביותר סביב שקל דיגיטלי הוא סוגיית הפרטיות. מטבע דיגיטלי ממשלתי יכול, תיאורטית, לאפשר מעקב מלא אחר כל עסקה של כל אזרח. בנק ישראל מודע לחשש זה ומדגיש כי הפרטיות היא עיקרון מנחה בתכנון המערכת.
המודל שנבחן כולל רמות פרטיות שונות: עסקאות בסכומים נמוכים יהנו מאנונימיות מוגברת, בדומה לשימוש במזומן, בעוד עסקאות גדולות ידרשו זיהוי מלא בהתאם לחוקי איסור הלבנת הון. האיזון בין פרטיות לציות רגולטורי נותר אתגר מרכזי.
ההקשר הגלובלי
ישראל אינה לבד במאמץ הזה. סין כבר השיקה את היואן הדיגיטלי בפיילוט נרחב, הבנק המרכזי האירופי מקדם את היורו הדיגיטלי, ובריטניה בוחנת ליברה דיגיטלית. הנגיד ציין כי ההתפתחות המהירה של מטבעות יציבים פרטיים, כמו BILS בישראל, מגבירה את הצורך בחלופה ממלכתית שתבטיח יציבות מוניטרית.
האתגר הגדול ביותר עבור בנק ישראל הוא תזמון. להשיק מוקדם מדי עם מערכת לא בשלה עלול לפגוע באמון הציבור. להשיק מאוחר מדי עלול להותיר את השוק בידי שחקנים פרטיים, עם כל הסיכונים שזה מביא. 2026 נראה כיעד שאפתני אך אפשרי, בהנחה שהפיילוטים יתנהלו כמתוכנן.